E-Rechnung: wer sie empfangen und ausstellen muss
Seit dem 1. Januar 2025 müssen inländische Unternehmen elektronische Rechnungen empfangen können, auch Kleinunternehmer[1]. Ausstellen müssen Sie E-Rechnungen an andere Unternehmen erst nach Übergangsfristen: Bis Ende 2026 darf jeder noch Papier oder ein anderes Format nutzen, 2027 nur noch, wer im Vorjahr höchstens 800.000 Euro Umsatz hatte[3]. Ab dem 1. Januar 2028 gilt die Pflicht für alle Rechnungen zwischen inländischen Unternehmen, mit Ausnahmen etwa für Kleinbeträge bis 250 Euro[1][4].
Die E-Rechnung betrifft jedes Unternehmen, aber nicht jedes gleich schnell. Beim Empfang gibt es keine Schonfrist mehr: Ein Postfach, in dem elektronische Rechnungen ankommen können, gehört seit 2025 zur Grundausstattung[1]. Beim Ausstellen gelten gestaffelte Übergangsregeln, die vom Vorjahresumsatz abhängen[3]. Privatkunden sind von den Regeln nicht betroffen[1].
Was als E-Rechnung gilt
Eine elektronische Rechnung im Sinne des Umsatzsteuergesetzes wird in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen und ermöglicht eine elektronische Verarbeitung[2]. Das Format muss der europäischen Norm für die elektronische Rechnungsstellung entsprechen oder zwischen Aussteller und Empfänger vereinbart sein, sofern sich alle Pflichtangaben vollständig und richtig daraus auslesen lassen[2]. Alle anderen Rechnungen, also Papier und unstrukturierte Dateien, heißen im Gesetz "sonstige Rechnung"[2].
Bis Ende 2024 galt nach der alten Definition auch ein per E-Mail verschicktes PDF als elektronische Rechnung. Seit 2025 ist ein einfaches PDF keine E-Rechnung mehr, weil es kein strukturiertes Format hat[1]. Nach den Antworten des Bundesfinanzministeriums erfüllen die in Deutschland üblichen Formate XRechnung und ZUGFeRD ab Version 2.0.1 die Voraussetzungen, ausgenommen die ZUGFeRD-Profile MINIMUM und BASIC-WL[1].
Bei hybriden Formaten wie ZUGFeRD steckt neben den Daten auch ein lesbares Bild der Rechnung in der Datei. Weichen beide voneinander ab, gelten heute die Daten des strukturierten Teils[1]. Eine XRechnung enthält gar kein Bild; zum Lesen braucht man ein Anzeigeprogramm. Die Finanzverwaltung bietet dafür einen eigenen Viewer über ELSTER an[1].
Über eine Vereinbarung zwischen Aussteller und Empfänger lassen sich nach dem Bundesfinanzministerium etwa EDI-Verfahren wie EDIFACT weiter als E-Rechnung nutzen[1].
Was im strukturierten Teil stehen muss
Die Angaben im strukturierten Teil müssen die Leistung eindeutig und leicht nachprüfbar beschreiben. Schon daraus muss sich zum Beispiel erkennen lassen, ob es um eine Lieferung oder eine sonstige Leistung geht, welcher Steuersatz gilt und ob der Empfänger zum Vorsteuerabzug berechtigt ist[1]. Ergänzende Unterlagen wie Stundennachweise dürfen als Anhang in die E-Rechnung eingebettet werden[1]. Wie jede Rechnung enthält sie außerdem die Steuernummer oder die Umsatzsteuer-Identifikationsnummer des leistenden Unternehmers[2].
Für Rechnungen auf Basis von Bruttopreisen gibt es eine Erleichterung, weil die derzeitigen Formate dabei Rundungsdifferenzen erzeugen können. Bei E-Rechnungen, die bis Ende 2027 ausgestellt werden, beanstandet die Finanzverwaltung nicht, wenn der strukturierte Teil nur die Gesamtsummen je Steuersatz enthält und die Einzelpositionen in einer lesbaren Anlage stehen[1].
Rechtslage
E-Rechnung nach § 14 Abs. 1 UStG
Eine elektronische Rechnung wird in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen und ermöglicht eine elektronische Verarbeitung. Das Format entspricht der europäischen Norm oder ist zwischen den Beteiligten vereinbart, wenn sich die Pflichtangaben daraus vollständig auslesen lassen. Alle anderen Rechnungen sind sonstige Rechnungen.
Quelle: § 14 Abs. 1 UStG, Gesetzestext abgerufen am 19.11.2026
Empfangen: Pflicht für alle Unternehmen
Seit dem 1. Januar 2025 müssen inländische Unternehmen den Empfang einer E-Rechnung sicherstellen. Ausnahmen sieht das Gesetz dafür nicht vor[1]. Als Unternehmer gilt, wer eine gewerbliche oder berufliche Tätigkeit selbständig ausübt; dazu zählen nach dem Bundesfinanzministerium auch Freiberufler, Vermieter von Wohnungen, Kleinunternehmer und Ärzte[1]. Wer als Freiberufler arbeitet oder ein Kleingewerbe betreibt, ist also genauso betroffen.
Inländisch ist ein Unternehmen mit Sitz, Geschäftsleitung oder einer am Umsatz beteiligten Betriebsstätte in Deutschland[1]. Ausländische Unternehmer, die hier nur umsatzsteuerlich registriert sind und keine feste Niederlassung haben, dürfen in ihrer Rechnung darauf hinweisen, um zu begründen, warum sie keine E-Rechnung stellen[1].
Einen bestimmten Übermittlungsweg schreibt das Gesetz nicht vor, und für den Empfang reicht bereits ein E-Mail-Postfach[1]. Den Weg im Einzelfall vereinbaren Sie mit Ihren Lieferanten.
Vereine müssen E-Rechnungen nur empfangen können, soweit sie unternehmerisch tätig sind. Für den nichtunternehmerischen Bereich gilt die Pflicht nicht[1]. Privatpersonen brauchen kein E-Rechnungs-Postfach; Rechnungen an Endverbraucher fallen nicht unter die Regeln[1].
Ausstellen: die Übergangsfristen bis 2028
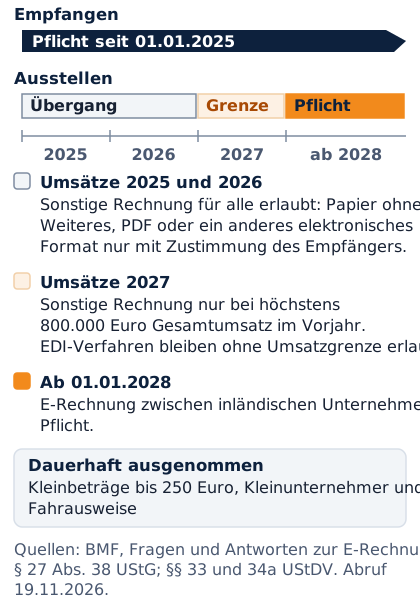
- Empfang Pflicht seit 1. Januar 2025
- 2027 Grenze 800.000 Euro Vorjahresumsatz
- 2028 Pflicht für alle inländischen Unternehmen
Die Pflicht zum Ausstellen gilt für Leistungen an andere Unternehmer, wenn beide im Inland ansässig sind[2]. Für den Übergang regelt § 27 Abs. 38 UStG drei Stufen[3]:
- Für Umsätze von 2025 bis Ende 2026 dürfen alle Unternehmen statt einer E-Rechnung eine Papierrechnung ausstellen. Ein anderes elektronisches Format, etwa ein PDF, ist mit Zustimmung des Empfängers zulässig[3].
- Für Umsätze im Jahr 2027 gilt das nur noch, wenn der Gesamtumsatz des Rechnungsausstellers im vorangegangenen Kalenderjahr nicht mehr als 800.000 Euro betragen hat[3].
- Unabhängig vom Umsatz darf ein EDI-Verfahren, das die Voraussetzungen einer E-Rechnung nicht erfüllt, für Umsätze bis Ende 2027 weiter genutzt werden[3].
Nach Ablauf dieser Fristen ist die E-Rechnung bei Umsätzen zwischen inländischen Unternehmen tatsächlich verpflichtend[1]. Für ein Unternehmen mit mehr als 800.000 Euro Umsatz im Jahr 2026 beginnt die Pflicht zum Ausstellen also mit dem 1. Januar 2027[3].
Unabhängig vom Format gilt die Frist für die Rechnung selbst: Wer zur Ausstellung verpflichtet ist, muss die Rechnung innerhalb von sechs Monaten nach Ausführung der Leistung ausstellen[2]. Rechnet der Leistungsempfänger ab, ist das als Gutschrift möglich, wenn beide es vorher vereinbart haben[2].
Die Übergangsregeln wählt der Rechnungsaussteller. Als Empfänger können Sie also noch eine Weile Papierrechnungen bekommen[1]. Die Finanzverwaltung beanstandet den Vorsteuerabzug nicht allein wegen des falschen Formats, wenn Sie nach den Ihnen vorliegenden Informationen annehmen durften, dass der Aussteller die Übergangsregeln nutzen konnte[1].
Ausnahmen von der E-Rechnung
Die Regeln greifen nur, wenn das Umsatzsteuergesetz überhaupt eine Rechnung verlangt. Bei Rechnungen an Endverbraucher und bei vielen steuerfreien Umsätzen, etwa Finanzdienstleistungen und Grundstücksvermietungen, ist eine Rechnung umsatzsteuerlich in der Regel freiwillig[1]. Auch wenn eine Rechnungspflicht besteht, darf in diesen Fällen eine sonstige Rechnung ausgestellt werden[1]:
- Kleinbetragsrechnungen bis 250 Euro brutto[1][4]
- Fahrausweise, die als Rechnung gelten[1]
- Leistungen von Kleinunternehmern[1][5]
- Leistungen an juristische Personen, die keine Unternehmer sind, zum Beispiel viele Vereine und staatliche Einrichtungen[1]
- bestimmte Leistungen an Endverbraucher im Zusammenhang mit einem Grundstück[1]
Für Kleinunternehmer bedeutet das: Sie dürfen ihre eigenen Rechnungen immer als sonstige Rechnung übermitteln[5]. Wechselt ein Kleinunternehmer zur Regelbesteuerung, muss er ab diesem Zeitpunkt unter den übrigen Voraussetzungen E-Rechnungen ausstellen[1].
Barkäufe, Bewirtung und Berichtigungen
Für bar bezahlte Leistungen gibt es keine Sonderregel. Das Bundesfinanzministerium nennt als Beispiele das Geschäftsessen im Restaurant und den Materialeinkauf im Baumarkt: Liegt der Betrag über 250 Euro und nutzt der Aussteller keine Übergangsregel, ist eine E-Rechnung auszustellen[1]. Vor Ort kann zunächst ein Kassenbeleg ausgegeben und später durch eine E-Rechnung berichtigt werden, etwa per E-Mail an eine Adresse, die bei der Leistung erfragt wurde[1].
Muss eine Rechnung als E-Rechnung ausgestellt werden, gilt das auch für ihre Berichtigung. Während der Übergangsfristen geht eine Berichtigung noch ohne E-Rechnung[1].
Aufbewahren und Rechnungen an Behörden
Ein Doppel jeder ein- und ausgehenden Rechnung ist acht Jahre aufzubewahren. Bei einer E-Rechnung muss zumindest der strukturierte Teil unversehrt in seiner ursprünglichen Form erhalten bleiben[1]. Ein ausgedrucktes Bild der XML-Datei reicht dafür nicht.
Rechnungen an Behörden folgen eigenen Regeln. Gegenüber öffentlichen Auftraggebern gilt die Pflicht zur elektronischen Rechnung zum Beispiel nach der E-Rechnungsverordnung des Bundes schon seit dem 27. November 2020[1]. Eine Leitweg-ID brauchen Sie nur für Rechnungen an Behörden, im Verkehr zwischen Unternehmen nicht[1].
Warum die E-Rechnung kommt
Nach dem Bundesfinanzministerium soll die E-Rechnung die Digitalisierung fördern und doppelte Arbeitsgänge im Rechnungswesen vermeiden, weil der Empfänger die Daten nicht noch einmal erfassen muss[1]. Sie bereitet zugleich ein späteres Meldesystem vor, über das bestimmte Rechnungsangaben zeitnah an die Finanzverwaltung gehen sollen. Die dafür nötigen Gesetze will die Bundesregierung zu gegebener Zeit vorschlagen; einen Termin nennt das Ministerium nicht[1].
Verlangt das Finanzamt einmal eine E-Rechnung, etwa bei der Veranlagung, lässt sie sich über die Belegnachreichung in ELSTER als Anhang hochladen[1].
Was Sie jetzt prüfen sollten
Ob und wann Sie handeln müssen, hängt von drei Angaben ab: ob Sie an Unternehmen oder an Privatkunden verkaufen, ob Sie die Kleinunternehmerregelung nutzen und wie hoch Ihr Gesamtumsatz im Vorjahr war. Wer 2026 mehr als 800.000 Euro umgesetzt hat und an andere Unternehmen liefert, sollte die Umstellung zum 1. Januar 2027 abgeschlossen haben[3]. Alle anderen haben bis Ende 2027 Zeit, sofern sie die Übergangsregel nutzen[3].
Wie Sie Ihre Buchhaltung umstellen und ob Sie Rechnungen künftig selbst erzeugen oder über einen Dienstleister, besprechen Sie am besten mit Ihrer Steuerberatung; wer gerade gründet, richtet das Postfach für den Empfang gleich mit ein. Eine bestimmte Software empfehlen wir nicht, und auch das Bundesfinanzministerium empfiehlt keine bestimmte Prüfanwendung[1].
Frist
Die Stichtage
1. Januar 2025: Alle inländischen Unternehmer müssen E-Rechnungen empfangen können.
Bis 31. Dezember 2026: Jeder darf noch sonstige Rechnungen ausstellen.
Bis 31. Dezember 2027: sonstige Rechnungen nur bei höchstens 800.000 Euro Gesamtumsatz im Vorjahr, EDI-Verfahren für alle.
Ab 1. Januar 2028: E-Rechnung bei Leistungen zwischen inländischen Unternehmern verpflichtend, Ausnahmen bleiben.
Quelle: § 27 Abs. 38 UStG und BMF, Fragen und Antworten zur E-Rechnung, abgerufen am 19.11.2026
Hinweis
Keine Steuerberatung, keine Software-Empfehlung
Welche Lösung zu Ihrer Buchhaltung passt und wie Sie Sonderfälle behandeln, klären Sie mit Ihrer Steuerberatung. Anbieter von Rechnungssoftware nennen und bewerten wir nicht.
Fragen und Antworten
Ab wann ist die E-Rechnung Pflicht?
Empfangen müssen Unternehmen sie seit dem 1. Januar 2025. Ausstellen müssen sie größere Unternehmen ab 2027, alle anderen ab 2028, soweit keine Ausnahme greift.
Gilt die E-Rechnungspflicht auch für Kleinunternehmer?
Beim Empfang ja, beim Ausstellen nein. Kleinunternehmer dürfen ihre Rechnungen weiter als Papier oder PDF verschicken, müssen eingehende E-Rechnungen aber annehmen können.
Müssen Privatpersonen E-Rechnungen empfangen?
Nein. Rechnungen an Endverbraucher fallen nicht unter die Regeln zur E-Rechnung. Ein Handwerker darf seinen Privatkunden also weiterhin eine Papierrechnung schicken.
Ist ein PDF per E-Mail eine E-Rechnung?
Nein. Ein einfaches PDF ist eine sonstige Rechnung, weil es kein strukturiertes Format hat. Während der Übergangsfristen darf es mit Zustimmung des Empfängers noch verwendet werden.
Quellen
- Bundesministerium der Finanzen: Fragen und Antworten zur Einführung der obligatorischen (verpflichtenden) E-Rechnung zum 1. Januar 2025, bundesfinanzministerium.de, Abruf 19.11.2026
- Bundesministerium der Justiz: Umsatzsteuergesetz, § 14 Ausstellung von Rechnungen, gesetze-im-internet.de, Abruf 19.11.2026
- Bundesministerium der Justiz: Umsatzsteuergesetz, § 27 Allgemeine Übergangsvorschriften, Absatz 38, gesetze-im-internet.de, Abruf 19.11.2026
- Bundesministerium der Justiz: Umsatzsteuer-Durchführungsverordnung, § 33 Rechnungen über Kleinbeträge, gesetze-im-internet.de, Abruf 19.11.2026
- Bundesministerium der Justiz: Umsatzsteuer-Durchführungsverordnung, § 34a Rechnungen von Kleinunternehmern, gesetze-im-internet.de, Abruf 19.11.2026